Domain neubearbeitung.de kaufen?
Wir ziehen mit dem Projekt
neubearbeitung.de um.
Sind Sie am Kauf der Domain
neubearbeitung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neubearbeitung.de kaufen?
Was ist der Unterschied zwischen Steuerklasse 1 und Steuerklasse 4?
Der Hauptunterschied zwischen Steuerklasse 1 und Steuerklasse 4 liegt in der Anzahl der berücksichtigten Einkommen. In Steuerklasse 1 wird das Einkommen einer Einzelperson besteuert, während in Steuerklasse 4 das gemeinsame Einkommen eines Ehepaars besteuert wird. Steuerklasse 4 ermöglicht es, das Einkommen auf beide Partner aufzuteilen und kann zu einer geringeren Steuerlast führen. **
Warum Steuerklasse 6?
Warum Steuerklasse 6? Die Steuerklasse 6 wird in der Regel verwendet, wenn man neben seinem Hauptjob noch einen weiteren Job ausübt und beide Arbeitgeber die Steuerklasse 1 verwenden. Dadurch wird vermieden, dass zu wenig Steuern abgeführt werden, da die Steuerklasse 6 eine höhere Steuerbelastung hat. Es dient also dazu, eine Nachzahlung bei der Steuererklärung zu vermeiden. Es ist wichtig, die Steuerklasse 6 rechtzeitig beim Finanzamt zu beantragen, um keine Steuernachzahlungen zu riskieren. Insgesamt ist die Wahl der Steuerklasse 6 eine individuelle Entscheidung, die von den persönlichen Umständen abhängt. **


Ähnliche Suchbegriffe für Steuerklasse
Top-Angebote
Produkte zum Begriff Steuerklasse:
-
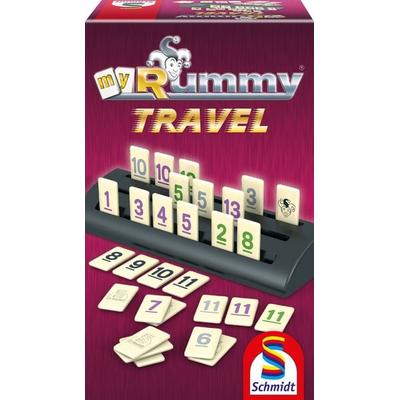
MyRummy Travel, ÜberarbeitungUnseren Spieleklassiker Gibt Es Jetzt Als Praktische Reiseversion. Alle Versuchen, Ihre Spielsteine Geschickt Aus- Und Anzulegen, Bis Keiner Mehr Übrig Ist. Denn Wer Zuerst Alle Steine Gelegt Hat, Gewinnt. Die Vier Ablagebänke Dienen...19,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Betriebsfortführung in Restrukturierung und InsolvenzBetriebsfortführung in Restrukturierung und Insolvenz , Ein ausgewiesenes Autorenteam aus Wissenschaft und Praxis zeigt die rechtlichen, konjunkturellen und wirtschaftlichen Rahmenbedingungen für erfolgreiche Betriebsfortführungen auf. Beschrieben sind die Voraussetzungen einer zulässigen Fortführung sowohl unter den Bedingungen eines Regelverfahrens als auch im Rahmen der Eigenverwaltung. Zusätzlich werden die Schnittstellen zu den betriebswirtschaftlichen Anforderungen, aber auch den administrativen und organisatorischen Voraussetzungen umfassend erörtert. Die Neuauflage berücksichtigt das am 1.1.2021 in Kraft getretene SanInsFoG. Es hat u. a. mit dem StaRUG ein Restrukturierungsverfahren eingeführt, das einen Paradigmenwechsel vornimmt und nicht mehr auf die bestmögliche Gläubigerbefriedigung abzielt, sondern das Sanierungsinteresse des Schuldners als Verfahrensziel postuliert. Als selbstverständlich wird die Fortführung des Geschäftsbetriebs während des Restrukturierungsvorhabens erachtet. Auch die damit verbundenen Anforderungen an Planung, Umsetzung und Risikovermeidung einer Betriebsfortführung werden in der Neuauflage umfassend und ergänzend behandelt, ebenso wie die Anforderungen an die Geschäftsführung im Früh- und Vorstadium einer Unternehmenskrise. Mit der Berücksichtigung aller Änderungen ist das Werk ein Muss für alle, die - in welcher Funktion auch immer - Betriebsfortführungen planen, leiten und durchführen der in sonstiger Art und Weise involviert sind. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202308, Produktform: Kartoniert, Titel der Reihe: RWS-Kommentar##, Redaktion: Mönning, Rolf-Dieter, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Keyword: Betriebsfortführung; Insolvenz; Restrukturierung; Sanierung, Fachschema: Betrieb / Betriebsführung~Betriebsführung~Führung / Betriebsführung~Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 1674, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: RWS Verlag, Verlag: RWS Verlag, Verlag: RWS Verlag Kommunikationsforum GmbH & Co. KG, Länge: 245, Breite: 175, Höhe: 76, Gewicht: 2372, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783814510101 9783814590066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 580504198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umbreit Wirksamkeit von Projekten zur Anpassung an den Klimawandel bei der Verbesserung (Deutsch, Livers Mukwekwezeke) (69128143)Umbreit Wirksamkeit von Projekten zur Anpassung an den Klimawandel bei der Verbesserung (Deutsch, Livers Mukwekwezeke) (69128143)71,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Steuerklasse 5?
"Wann Steuerklasse 5?" ist eine Frage, die sich in Deutschland auf die Einstufung von Ehepaaren bezieht, bei der ein Partner die Steuerklasse 5 hat. Dies ist in der Regel dann der Fall, wenn der andere Partner die Steuerklasse 3 hat. Die Einstufung in Steuerklasse 5 kann sinnvoll sein, wenn ein Partner deutlich weniger verdient als der andere und somit weniger Steuern zahlen möchte. Es ist wichtig zu beachten, dass die Wahl der Steuerklasse Auswirkungen auf die Höhe der Steuern hat und daher gut überlegt sein sollte. Es empfiehlt sich, sich vor der Wahl der Steuerklasse von einem Steuerberater beraten zu lassen, um die für die individuelle Situation optimale Lösung zu finden. **
-
Wer kriegt Steuerklasse 1?
Steuerklasse 1 wird in der Regel ledigen Arbeitnehmern zugewiesen, die keine Kinder haben und nicht dauerhaft getrennt leben. Auch Personen, die geschieden sind oder deren Ehepartner im Ausland lebt, erhalten meist die Steuerklasse 1. Diese Steuerklasse wird auch für Personen angewendet, die verheiratet sind, aber keinen gemeinsamen Wohnsitz mit ihrem Ehepartner haben. Letztendlich wird die Steuerklasse 1 Personen zugeordnet, die keine anderen Voraussetzungen für eine höhere Steuerklasse erfüllen. **
-
Wann entfällt Steuerklasse 2?
Die Steuerklasse 2 entfällt, wenn die Voraussetzungen dafür nicht mehr erfüllt sind. Diese Voraussetzungen sind beispielsweise das Vorliegen eines Kindes, für das Kindergeld bezogen wird, oder die Tatsache, dass der alleinerziehende Elternteil nicht wieder geheiratet hat. Wenn sich die Lebensumstände ändern und die Kriterien nicht mehr erfüllt sind, wird die Steuerklasse 2 automatisch aufgehoben. Es ist wichtig, regelmäßig zu prüfen, ob man weiterhin Anspruch auf die Steuerklasse 2 hat, um eventuelle Nachzahlungen oder falsche Steuerberechnungen zu vermeiden. Bei Unsicherheiten oder Änderungen sollte man sich an das zuständige Finanzamt wenden, um Klarheit zu erhalten. **
-
Welche Steuerklasse ist besser?
Welche Steuerklasse besser ist, hängt von der individuellen Situation ab. Die Steuerklasse I ist für Ledige oder dauerhaft getrennt lebende Personen ohne Kinder vorteilhaft. Die Steuerklasse III eignet sich für Verheiratete, bei denen ein Partner deutlich mehr verdient als der andere. Die Steuerklasse IV ist für Ehepaare mit ähnlichem Einkommen geeignet. Die Steuerklasse V ist für den Partner mit dem geringeren Einkommen in Kombination mit der Steuerklasse III sinnvoll. Letztendlich sollte man sich individuell beraten lassen, um die beste Steuerklasse für sich zu wählen. **

Wie funktioniert Steuerklasse 6?
Wie funktioniert Steuerklasse 6? **
Welche Steuerklasse bei urlaubsabgeltung?
Welche Steuerklasse bei Urlaubsabgeltung angewendet wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Steuersatz des Arbeitnehmers. In der Regel wird die Urlaubsabgeltung wie normales Arbeitsentgelt besteuert. Es ist ratsam, sich diesbezüglich von einem Steuerberater oder der Personalabteilung beraten zu lassen, um sicherzustellen, dass die korrekte Steuerklasse angewendet wird. Letztendlich ist es wichtig, die steuerlichen Auswirkungen der Urlaubsabgeltung im Voraus zu klären, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Steuerklasse:
-
Nicht-Pharmakologische- Verhaltens- Modifikation: eine Aktualisierung, Taschenbuch von Priyanka Lekhwani,Nikhil Marwah,Anant Gopal Nigam, Verlag UnserNicht-pharmakologische- Verhaltens- Modifikation: Eine Aktualisierung, Taschenbuch Von Priyanka Lekhwani,nikhil Marwah,anant Gopal Nigam, Verlag Unser Wissen, 978-620-4-08289-9, Seitenanzahl: 14054,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diokletians Tetrarchie. Geplante Umgestaltung der Kaiserherrschaft oder improvisierte Anpassung?, Taschenbuch von Marius Sauter, GRIN,Diokletians Tetrarchie. Geplante Umgestaltung Der Kaiserherrschaft Oder Improvisierte Anpassung?, Taschenbuch Von Marius Sauter, Grin, 978-3-656-56414-0, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MyRummy Travel, ÜberarbeitungUnseren Spieleklassiker Gibt Es Jetzt Als Praktische Reiseversion. Alle Versuchen, Ihre Spielsteine Geschickt Aus- Und Anzulegen, Bis Keiner Mehr Übrig Ist. Denn Wer Zuerst Alle Steine Gelegt Hat, Gewinnt. Die Vier Ablagebänke Dienen...19,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Betriebsfortführung in Restrukturierung und InsolvenzBetriebsfortführung in Restrukturierung und Insolvenz , Ein ausgewiesenes Autorenteam aus Wissenschaft und Praxis zeigt die rechtlichen, konjunkturellen und wirtschaftlichen Rahmenbedingungen für erfolgreiche Betriebsfortführungen auf. Beschrieben sind die Voraussetzungen einer zulässigen Fortführung sowohl unter den Bedingungen eines Regelverfahrens als auch im Rahmen der Eigenverwaltung. Zusätzlich werden die Schnittstellen zu den betriebswirtschaftlichen Anforderungen, aber auch den administrativen und organisatorischen Voraussetzungen umfassend erörtert. Die Neuauflage berücksichtigt das am 1.1.2021 in Kraft getretene SanInsFoG. Es hat u. a. mit dem StaRUG ein Restrukturierungsverfahren eingeführt, das einen Paradigmenwechsel vornimmt und nicht mehr auf die bestmögliche Gläubigerbefriedigung abzielt, sondern das Sanierungsinteresse des Schuldners als Verfahrensziel postuliert. Als selbstverständlich wird die Fortführung des Geschäftsbetriebs während des Restrukturierungsvorhabens erachtet. Auch die damit verbundenen Anforderungen an Planung, Umsetzung und Risikovermeidung einer Betriebsfortführung werden in der Neuauflage umfassend und ergänzend behandelt, ebenso wie die Anforderungen an die Geschäftsführung im Früh- und Vorstadium einer Unternehmenskrise. Mit der Berücksichtigung aller Änderungen ist das Werk ein Muss für alle, die - in welcher Funktion auch immer - Betriebsfortführungen planen, leiten und durchführen der in sonstiger Art und Weise involviert sind. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202308, Produktform: Kartoniert, Titel der Reihe: RWS-Kommentar##, Redaktion: Mönning, Rolf-Dieter, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Keyword: Betriebsfortführung; Insolvenz; Restrukturierung; Sanierung, Fachschema: Betrieb / Betriebsführung~Betriebsführung~Führung / Betriebsführung~Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 1674, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: RWS Verlag, Verlag: RWS Verlag, Verlag: RWS Verlag Kommunikationsforum GmbH & Co. KG, Länge: 245, Breite: 175, Höhe: 76, Gewicht: 2372, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783814510101 9783814590066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 580504198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Steuerklasse 1 und Steuerklasse 4?
Der Hauptunterschied zwischen Steuerklasse 1 und Steuerklasse 4 liegt in der Anzahl der berücksichtigten Einkommen. In Steuerklasse 1 wird das Einkommen einer Einzelperson besteuert, während in Steuerklasse 4 das gemeinsame Einkommen eines Ehepaars besteuert wird. Steuerklasse 4 ermöglicht es, das Einkommen auf beide Partner aufzuteilen und kann zu einer geringeren Steuerlast führen. **
-
Warum Steuerklasse 6?
Warum Steuerklasse 6? Die Steuerklasse 6 wird in der Regel verwendet, wenn man neben seinem Hauptjob noch einen weiteren Job ausübt und beide Arbeitgeber die Steuerklasse 1 verwenden. Dadurch wird vermieden, dass zu wenig Steuern abgeführt werden, da die Steuerklasse 6 eine höhere Steuerbelastung hat. Es dient also dazu, eine Nachzahlung bei der Steuererklärung zu vermeiden. Es ist wichtig, die Steuerklasse 6 rechtzeitig beim Finanzamt zu beantragen, um keine Steuernachzahlungen zu riskieren. Insgesamt ist die Wahl der Steuerklasse 6 eine individuelle Entscheidung, die von den persönlichen Umständen abhängt. **
-
Wann Steuerklasse 5?
"Wann Steuerklasse 5?" ist eine Frage, die sich in Deutschland auf die Einstufung von Ehepaaren bezieht, bei der ein Partner die Steuerklasse 5 hat. Dies ist in der Regel dann der Fall, wenn der andere Partner die Steuerklasse 3 hat. Die Einstufung in Steuerklasse 5 kann sinnvoll sein, wenn ein Partner deutlich weniger verdient als der andere und somit weniger Steuern zahlen möchte. Es ist wichtig zu beachten, dass die Wahl der Steuerklasse Auswirkungen auf die Höhe der Steuern hat und daher gut überlegt sein sollte. Es empfiehlt sich, sich vor der Wahl der Steuerklasse von einem Steuerberater beraten zu lassen, um die für die individuelle Situation optimale Lösung zu finden. **
-
Wer kriegt Steuerklasse 1?
Steuerklasse 1 wird in der Regel ledigen Arbeitnehmern zugewiesen, die keine Kinder haben und nicht dauerhaft getrennt leben. Auch Personen, die geschieden sind oder deren Ehepartner im Ausland lebt, erhalten meist die Steuerklasse 1. Diese Steuerklasse wird auch für Personen angewendet, die verheiratet sind, aber keinen gemeinsamen Wohnsitz mit ihrem Ehepartner haben. Letztendlich wird die Steuerklasse 1 Personen zugeordnet, die keine anderen Voraussetzungen für eine höhere Steuerklasse erfüllen. **
Ähnliche Suchbegriffe für Steuerklasse
-
Umbreit Wirksamkeit von Projekten zur Anpassung an den Klimawandel bei der Verbesserung (Deutsch, Livers Mukwekwezeke) (69128143)Umbreit Wirksamkeit von Projekten zur Anpassung an den Klimawandel bei der Verbesserung (Deutsch, Livers Mukwekwezeke) (69128143)71,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.16,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wirksamkeit von Projekten zur Anpassung an den Klimawandel bei der Verbesserung der Lebensgrundlagen, Taschenbuch von Livers Mukwekwezeke, VerlagWirksamkeit Von Projekten Zur Anpassung An Den Klimawandel Bei Der Verbesserung Der Lebensgrundlagen, Taschenbuch Von Livers Mukwekwezeke, Verlag Unser Wissen, 978-620-9-26766-6, Seitenanzahl: 12871,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Steuerklasse 2?
Die Steuerklasse 2 entfällt, wenn die Voraussetzungen dafür nicht mehr erfüllt sind. Diese Voraussetzungen sind beispielsweise das Vorliegen eines Kindes, für das Kindergeld bezogen wird, oder die Tatsache, dass der alleinerziehende Elternteil nicht wieder geheiratet hat. Wenn sich die Lebensumstände ändern und die Kriterien nicht mehr erfüllt sind, wird die Steuerklasse 2 automatisch aufgehoben. Es ist wichtig, regelmäßig zu prüfen, ob man weiterhin Anspruch auf die Steuerklasse 2 hat, um eventuelle Nachzahlungen oder falsche Steuerberechnungen zu vermeiden. Bei Unsicherheiten oder Änderungen sollte man sich an das zuständige Finanzamt wenden, um Klarheit zu erhalten. **
-
Welche Steuerklasse ist besser?
Welche Steuerklasse besser ist, hängt von der individuellen Situation ab. Die Steuerklasse I ist für Ledige oder dauerhaft getrennt lebende Personen ohne Kinder vorteilhaft. Die Steuerklasse III eignet sich für Verheiratete, bei denen ein Partner deutlich mehr verdient als der andere. Die Steuerklasse IV ist für Ehepaare mit ähnlichem Einkommen geeignet. Die Steuerklasse V ist für den Partner mit dem geringeren Einkommen in Kombination mit der Steuerklasse III sinnvoll. Letztendlich sollte man sich individuell beraten lassen, um die beste Steuerklasse für sich zu wählen. **
-
Wie funktioniert Steuerklasse 6?
Wie funktioniert Steuerklasse 6? **
-
Welche Steuerklasse bei urlaubsabgeltung?
Welche Steuerklasse bei Urlaubsabgeltung angewendet wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Steuersatz des Arbeitnehmers. In der Regel wird die Urlaubsabgeltung wie normales Arbeitsentgelt besteuert. Es ist ratsam, sich diesbezüglich von einem Steuerberater oder der Personalabteilung beraten zu lassen, um sicherzustellen, dass die korrekte Steuerklasse angewendet wird. Letztendlich ist es wichtig, die steuerlichen Auswirkungen der Urlaubsabgeltung im Voraus zu klären, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.